
코스피는 축포를 터뜨렸는데, 채권시장은 딴 얘기를 하고 있습니다
오늘 아침 창을 열면 다들 반도체 얘기뿐입니다. 삼성전자와 SK하이닉스가 나란히 급등하며 코스피가 4% 넘게 뛰어 6,600선을 다시 밟았으니 그럴 만합니다. 그런데 같은 시각 채권시장을 보면 국고채 금리가 3년물부터 30년물까지 일제히 내려앉고 있었습니다. 위험자산인 주식과 안전자산인 채권이 동시에 웃는 건 흔한 그림이 아닙니다. 저는 오늘의 진짜 이야기는 코스피 6,600이 아니라, 이 어긋남 속에 있다고 봅니다.
미국발 훈풍과 어제오늘 나온 세 가지 신호
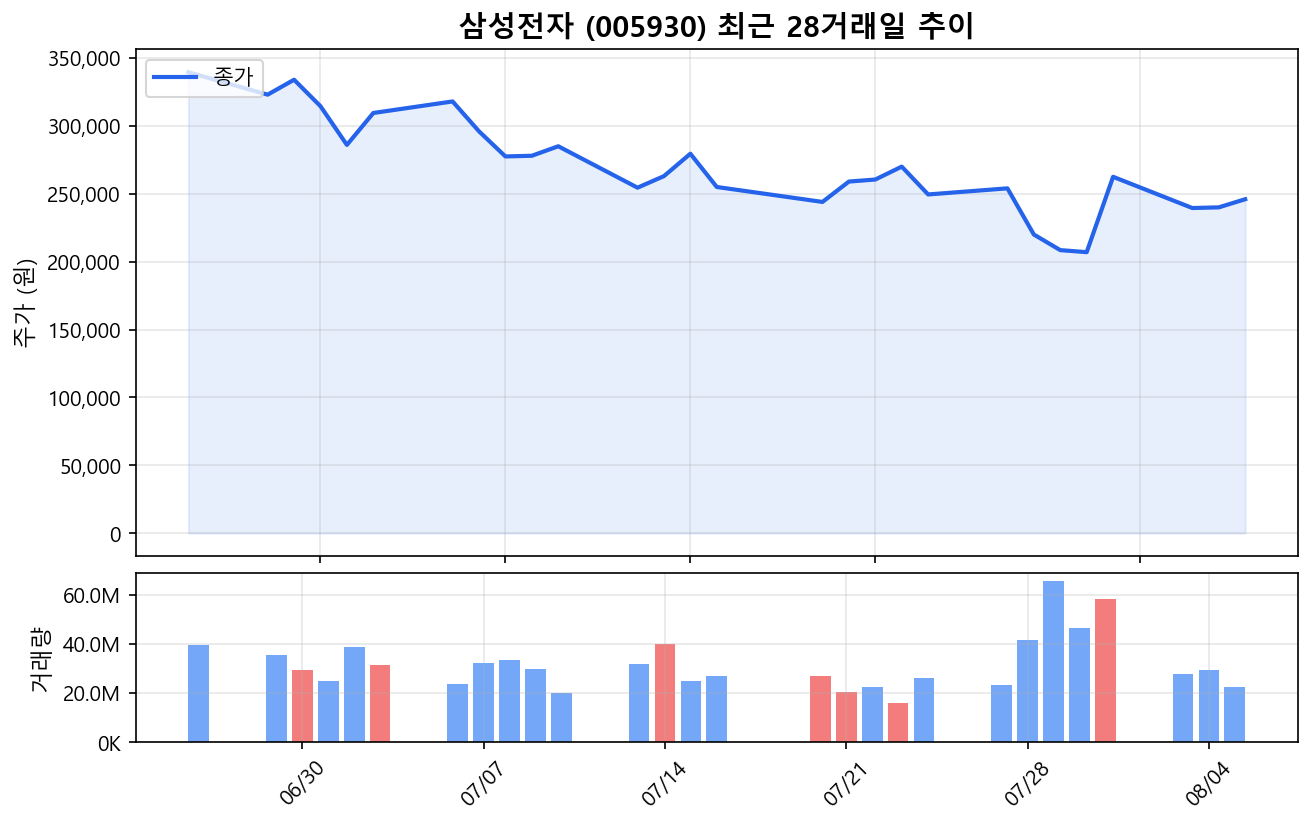
코스피는 5일 오전 전장보다 4%대 오른 6,600대 초반에서 거래되며 반등 탄력을 키웠습니다. 삼성전자와 SK하이닉스가 각각 3%대, 5%대 급등하며 지수를 끌어올렸고, 외국인과 기관이 동반 순매수한 반면 개인은 7천억원 넘게 팔았습니다. 간밤 마이크론과 샌디스크가 메모리 가격 인상 기대에 급등하고, 국제유가는 호르무즈 해협 개방 기대감에 급락하면서 미국 3대 지수가 사상 최고치를 새로 쓴 여파입니다(연합뉴스 보도).
같은 날 모건스탠리는 올해 한국 GDP 성장률 전망치를 3.4%로, 내년은 2.7%로 올려 잡았습니다. 다만 근원물가가 2.6%까지 오르며 수요발 인플레이션 압력이 뚜렷해졌다며, 한국은행의 금리 인상 속도가 예상보다 빨라져 내년 1분기 말에는 기준금리가 3.5%에 이를 것으로 내다봤습니다(연합뉴스 보도).
그런데 정작 이날 국고채 금리는 3년물이 5.2bp, 10년물이 9.4bp 내리는 등 전 구간에서 하락했습니다. 금리 인상이 더 빨라질 거라는 전망이 나온 날, 채권시장은 정반대로 움직인 셈입니다. 한편 금융위원회는 '한국이 투자 부적격 국가가 되고 있다'는 블룸버그 칼럼을 정면 반박하며, 코스피 상장사 이익 전망치가 오히려 늘고 있다고 강조했습니다(연합뉴스 보도).
주식은 웃고 채권도 웃는, 이 이상한 조합의 속사정
겉보기엔 혼란스럽지만 뜯어보면 나름의 논리가 있습니다.
- 메모리 가격 상승 기대 → 삼성전자·SK하이닉스로 외국인·기관 자금이 다시 몰리는 중입니다.
- 유가 급락(호르무즈 개방 기대) → 인플레이션 부담이 줄면서 채권 매수세를 자극했습니다.
- 모건스탠리의 '금리 인상 조기화' 전망은 성장률 상향과 짝을 이룬 것으로, 당장의 긴축 공포보다는 경기 자신감 쪽에 가깝습니다.
- 즉 오늘 시장은 "성장은 세지고, 인플레는 일단 급한 불(유가)부터 꺼졌다"는 쪽에 베팅한 셈입니다.
- 금융위가 굳이 블룸버그 칼럼까지 반박하고 나선 건, 6월 이후 흔들린 외국인 신뢰를 다잡으려는 방어적 커뮤니케이션으로 읽힙니다.
오늘 흐름에서 무게를 실어볼 만한 두 곳
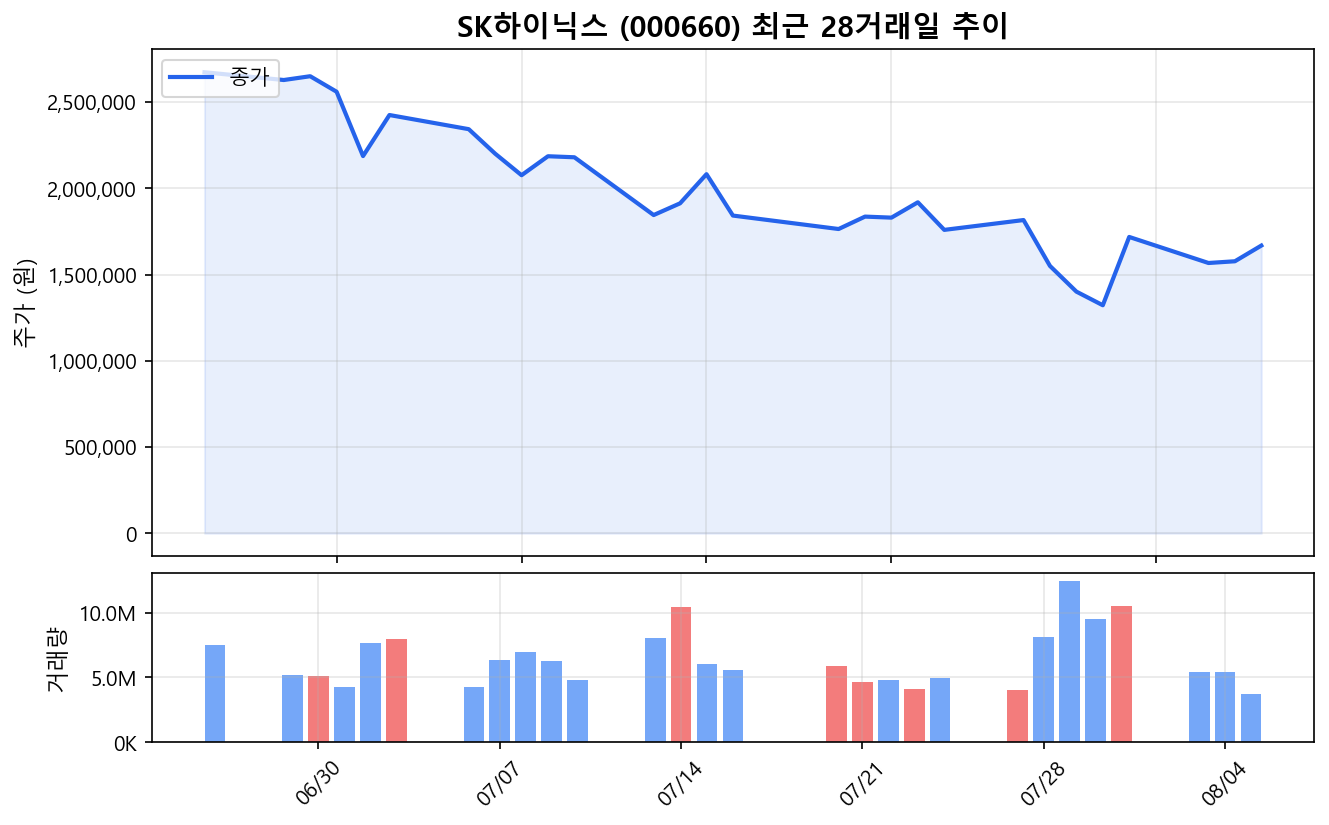
SK하이닉스
미국 예탁증서(ADR)가 8% 넘게 오르며 종가 기준으로 한국 본주보다 40% 가까이 비싸게 거래됐습니다. 이 정도 괴리는 시장이 "본주가 곧 따라 오를 것"이라고 베팅하고 있다는 뜻입니다. 메모리 가격 인상 사이클이 이제 막 초입이라는 점에서, 저는 이 흐름에 좀 더 무게를 둡니다. 다만 증권가에서도 지적하듯 반도체 대형주 홀로 치솟는 국면은 재연되기 어렵다는 진단이 나옵니다 — 쏠림보다는 확산이 이번 반등의 핵심이라는 겁니다.
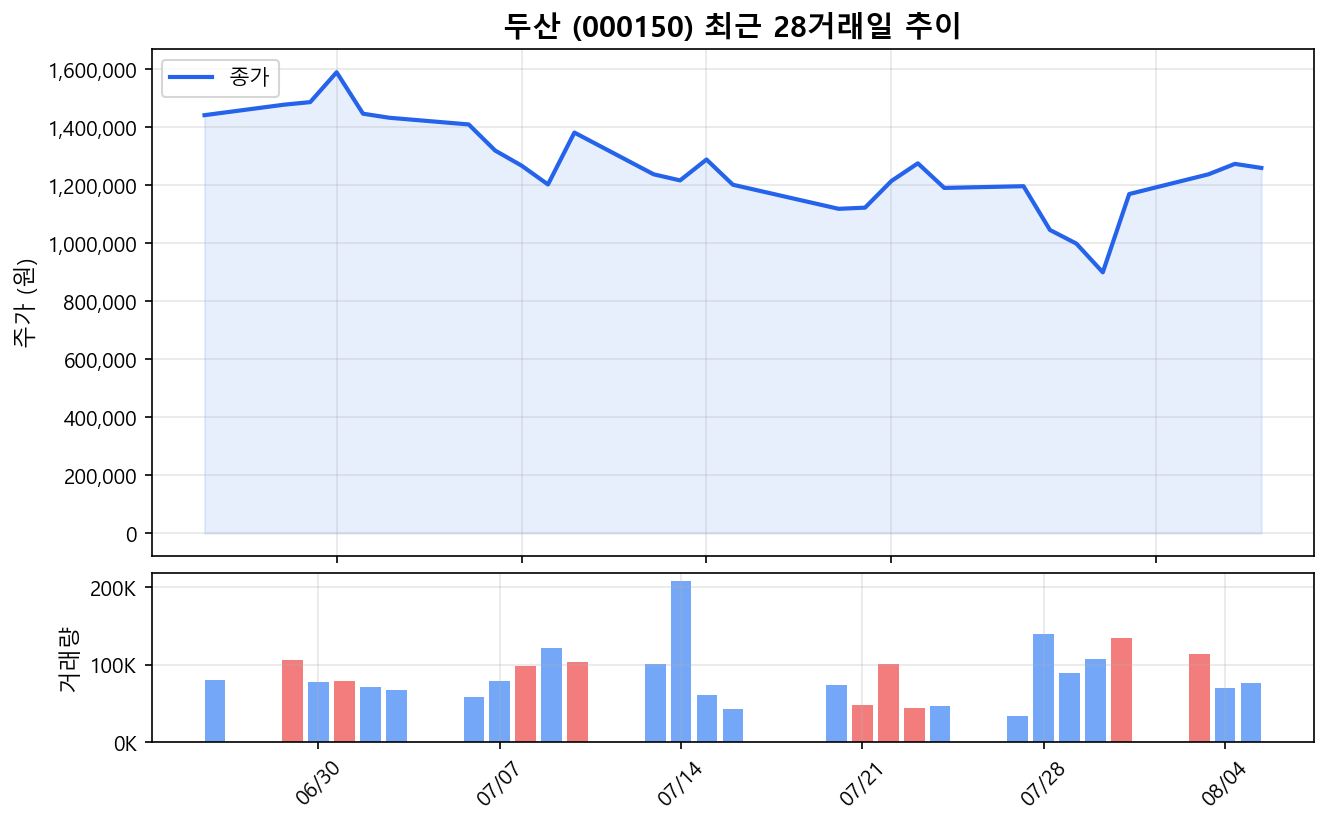
두산퓨얼셀
같은 날 독일 리베리온과 7,600만달러(약 1,087억원) 규모의 고체산화물연료전지(SOFC) 스택 수출 계약을 발표했습니다. 지난해 매출의 약 24%에 해당하는 규모이자 2019년 창사 이래 최대 수출 계약입니다. 반도체 쏠림에서 한발 비켜난 개별 종목 성공 사례라는 점에서 눈에 들어옵니다. 다만 단일 계약 하나로 밸류에이션이 재평가되기엔 이르다고 보고, 저는 후속 계약이 이어지는지를 더 지켜보는 쪽에 무게를 둡니다.
급등장에서 잊지 말아야 할 체크포인트
지금 코스닥은 4거래일 연속 상승하며 800선을 다시 넘봤습니다. 1997년 통계 작성 이후 3거래일 만에 20% 넘게 오른 건 2000년 미국 IT버블, 2008년 글로벌 금융위기 국면에 이어 이번이 세 번째라는 분석까지 나옵니다. 지금 시장이 세일 마지막 날 몰려든 백화점처럼 보이는 것도 무리는 아닙니다. 그럼 지금 올라타면 늦은 걸까요? 꼭 그렇지는 않습니다만, 이 정도 속도의 반등은 펀더멘털 개선보다 신용청산·수급 되돌림 성격이 강하다는 지적도 함께 새겨들을 필요가 있습니다. 이 시나리오가 깨지는 조건은 하나입니다 — 미국 반도체주(마이크론·샌디스크 등)의 랠리가 꺾이는 순간, 국내 증시도 같은 속도로 되돌림이 나올 수 있다는 점입니다.
관련 종목 주가 차트
면책 고지
본 글은 공개된 뉴스를 바탕으로 한 해석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 결정은 본인 판단과 책임으로 하시기 바랍니다.