
하이닉스는 곤두박질쳤는데, 코스피는 왜 이 정도로 버텼을까요
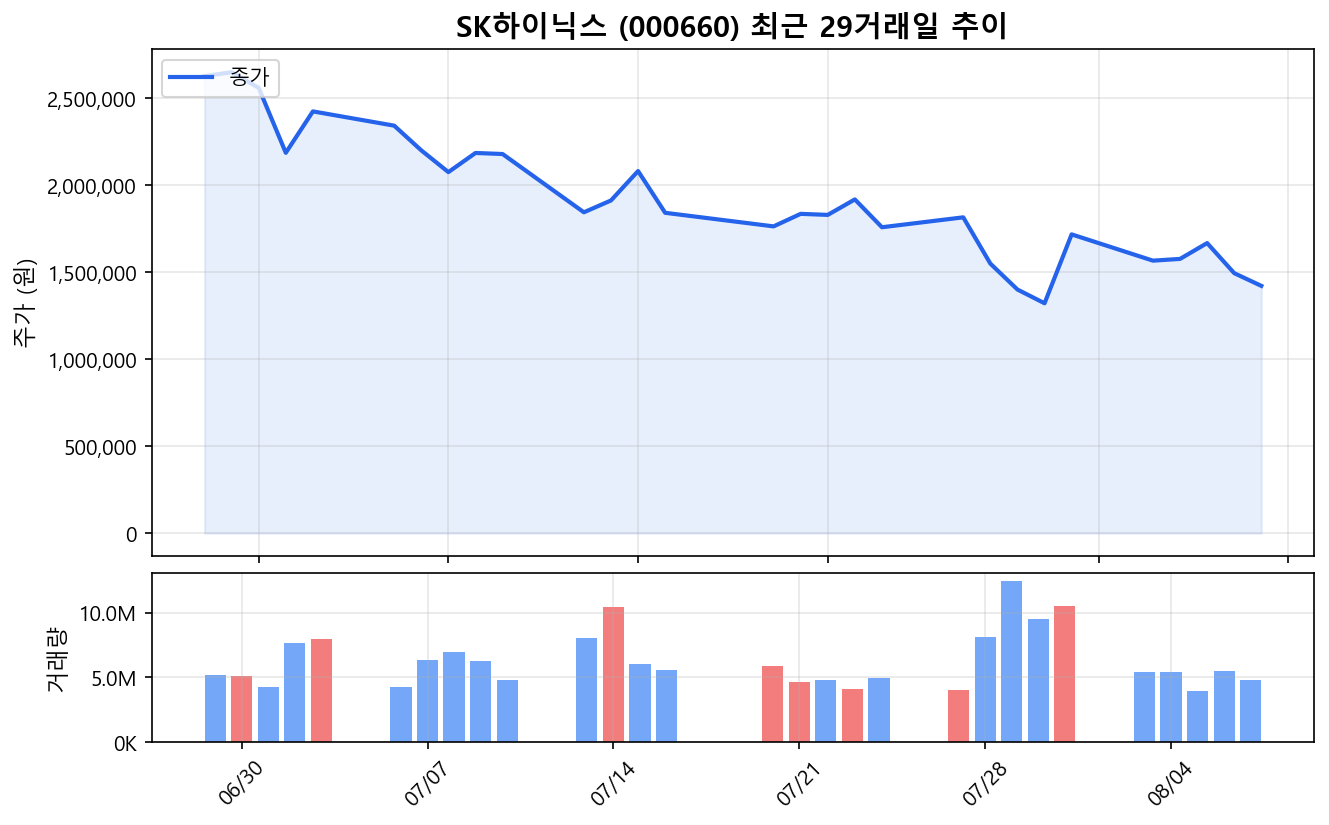
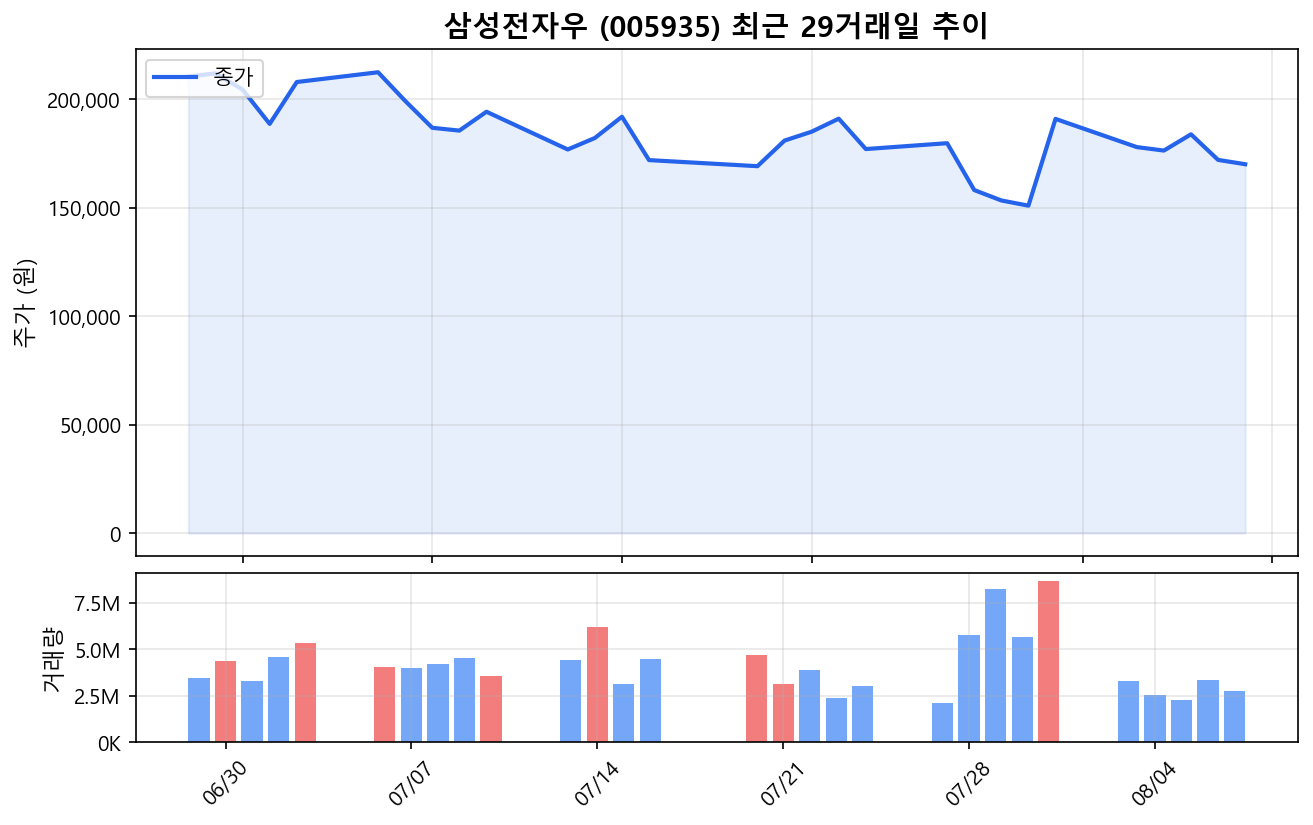
어제 SK하이닉스가 10.37% 폭락했습니다. 오늘은 또 4.88% 급락했습니다. 이틀 만에 시가총액이 통째로 흔들린 겁니다. 그런데 정작 코스피는 오늘 0.6% 빠지는 데 그쳤습니다. 삼성전자는 오히려 0.22% 올랐고요. 하이닉스 계좌를 보고 있는 사람과 삼성전자 계좌를 보고 있는 사람이 완전히 다른 하루를 보낸 셈입니다. 오늘은 이 역설을 따라가 보겠습니다. 하이닉스에서 빠진 돈이 정말 어디로 갔는지, 그리고 그 옆에서 조용히 웃고 있는 태양광주는 왜 웃는지에 대한 이야기입니다.
이틀간 벌어진 일들, 짧게 정리하면
SK하이닉스는 개장 직후 3.14% 올랐다가 이후 계속 흘러내려 결국 4.88% 내린 142만2천원에 마감했습니다. 전날 10.37% 폭락에 이은 이틀째 큰 폭 하락입니다. 반면 삼성전자는 장중 3.90%까지 치솟았다가 상승분 대부분을 반납하긴 했지만, 그래도 플러스로 장을 마쳤습니다(연합뉴스 등 보도).
이 와중에 시장 미시구조 문제도 불거졌습니다. 최근 일주일 간격으로 프리마켓에서 SK하이닉스가 이상주문 탓에 두 차례나 하한가로 거래를 시작했고, 지난달 28일 사건은 크립토 파생상품 시장으로까지 번져 5,740만달러(약 815억원) 상당의 청산 피해를 냈습니다. 이에 넥스트레이드는 오는 12일부터 프리마켓 상·하한가 주문을 한시 금지하기로 했습니다(연합뉴스 보도).
한편 태양광 쪽에서는 두 가지 소식이 겹쳤습니다. 트럼프 미국 대통령이 무역확장법 232조에 근거해 외국산 폴리실리콘에 최저수입가격제와 15% 관세를 부과하는 포고령에 서명했고, 중국산은 최대 300~400%대 관세를 맞게 됐습니다. 여기에 정부는 태양광·반도체·이차전지 등 6대 전략산업의 국내 생산분에 2036년까지 세액공제를 주는 제도를 새로 도입했습니다(연합뉴스 보도).
숫자로 따라가 보는 돈의 방향
- 오늘 외국인은 삼성전자·삼성전자우·SK하이닉스를 순매도 상위 1~3위로 팔았는데도, 개인과 기관이 삼성전자를 받아내며 주가를 지켰습니다 — 수급의 무게중심이 바뀌는 신호로 볼 수 있습니다.
- SK하이닉스 ADR 상장에 따른 달러 유입과 수출기업 달러 매도가 겹치며 원/달러 환율이 이틀째 1,410원대에 머물렀습니다 — 반도체 이슈가 환율까지 건드리고 있다는 뜻입니다.
- 프리마켓 오류 하나가 크립토 파생시장 815억원대 청산까지 번졌다는 건, 이제 반도체 변동성이 주식시장 담장을 넘어 다른 자산군까지 흔든다는 얘기입니다.
- 미국의 중국산 폴리실리콘 봉쇄와 국내생산세액공제가 같은 주에 겹친 건 우연이 아니라, '공급망을 자국·우방국으로'라는 큰 흐름이 관세와 세제 양쪽에서 동시에 작동하고 있다는 뜻입니다.
- 태양광 세액공제는 완제품뿐 아니라 폴리실리콘·잉곳·웨이퍼까지 밸류체인 전체를 겨냥했고, 비수도권 생산시엔 공제 계수가 최대 1.5배까지 붙습니다.
그래서 돈이 실제로 향한 곳들
SK하이닉스
이틀 낙폭만 14%대입니다. 프리마켓 이상거래, 낸드 자회사 솔리다임의 나스닥 상장 추진설, 주주환원 기대감 약화까지 노이즈가 한꺼번에 겹쳤습니다. 저는 이걸 펀더멘털 훼손보다는 단기 수급과 시장 구조의 문제로 봅니다. 다만 필라델피아 반도체지수가 장중 2.5% 급락 후 플러스로 마감한 걸 보면, 미국 시장은 이미 '펀더멘털은 견조하다'는 쪽에 무게를 싣고 있습니다. 되돌림이 언제, 얼마나 빠르게 오느냐가 관건입니다.
삼성전자
외국인이 오늘도 3,876억원어치를 팔았는데 주가는 버텼습니다. 하이닉스로 가려던 돈의 일부가 대체재로 삼성전자를 택했을 가능성이 있습니다. 2016년 반도체 업황 조정기에도 특정 종목의 개별 악재가 부각되면 자금이 같은 업종 내 상대적으로 안전해 보이는 종목으로 옮겨간 사례가 있었습니다. 저는 지금이 그 초기 국면이라고 봅니다. 다만 외국인 매도가 계속되는 한 이 흐름이 오래가긴 어렵습니다.
태양광(한화솔루션·OCI홀딩스 등)
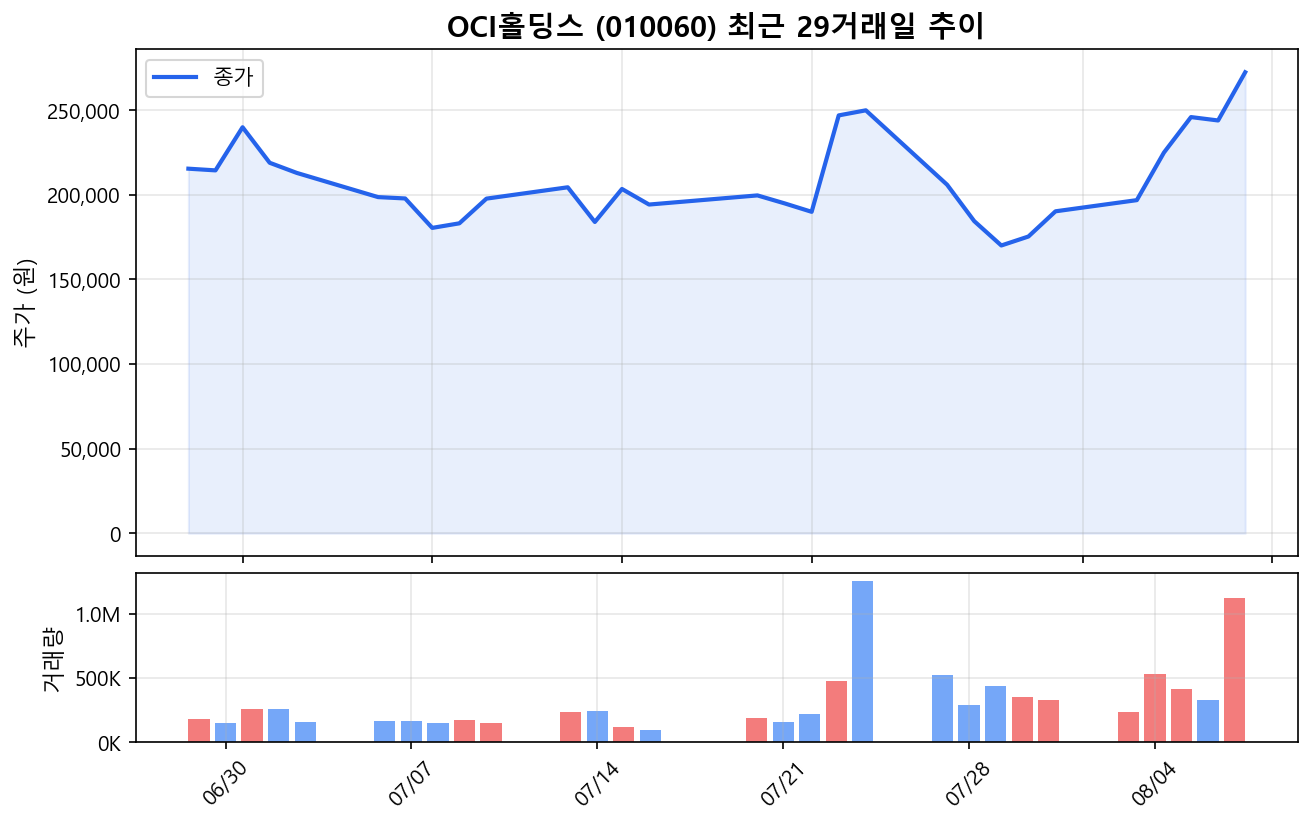
관세와 세제, 양쪽에서 동시에 우호적인 그림이 나온 건 흔치 않은 일입니다. 한화큐셀은 이미 미국 현지 생산시설을 갖추고 있어 관세 영향이 상대적으로 작고, OCI홀딩스는 폴리실리콘 최저가 21달러 설정으로 판가 방어 기대를 밝혔습니다. 저는 이번 조합을 '단기 테마'보다 '2036년까지 이어지는 정책 모멘텀'으로 보는 쪽입니다. 다만 세액공제 세부 기준은 아직 국회 논의와 후속 법령을 거쳐야 하니, 실적에 반영되기까지는 시차가 있습니다.
흥분하기 전에 한 번 더 짚어볼 것들
지금 반도체는 세일 마지막 날 백화점 같습니다. 가격표가 얼마나 더 떨어질지, 아니면 지금이 저점인지 다들 확신이 없는 채로 카트만 채우고 있습니다. 그럼 지금 들어가는 게 맞을까요? 꼭 그렇지는 않습니다. 이틀 만에 14% 빠진 종목이 하루 만에 방향을 완전히 튼 사례는 생각보다 드뭅니다. 손절과 반대매매 물량이 아직 다 소화되지 않았을 가능성도 있습니다.
이 그림이 깨지는 조건도 하나 짚고 가겠습니다. 만약 다음 실적 시즌에서 메모리 반도체 수요 둔화가 숫자로 확인된다면, 지금의 '단기 노이즈' 해석은 틀린 게 됩니다. 그때는 삼성전자로의 자금 이동도, 태양광의 정책 모멘텀도 재평가받아야 합니다.
관련 종목 주가 차트
면책 고지
본 글은 공개된 뉴스를 바탕으로 한 해석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 결정은 본인 판단과 책임으로 하시기 바랍니다.